Juliana Pereira propõe ouvidorias nas decisões dos bancos
No Semarc Nacional 2026, Juliana Pereira propôs maior participação das ouvidorias na governança bancária. A presidente do IPSConsumo defendeu que a experiência com reclamações oriente decisões sobre produtos, serviços e relacionamento com consumidores
Resumo
- Juliana Pereira defende a participação das ouvidorias nas decisões estratégicas dos bancos.
- Reclamações podem ajudar a identificar problemas antes do lançamento de produtos e serviços financeiros.
- A facilidade de contratação digital contrasta com as dificuldades para acessar os canais de reclamação.
- O debate também abordou os efeitos das reclamações em massa sobre o atendimento e as informações utilizadas pelos órgãos públicos.
- Aos 20 anos das ouvidorias do sistema financeiro, o desafio é ampliar sua contribuição para a governança das instituições.
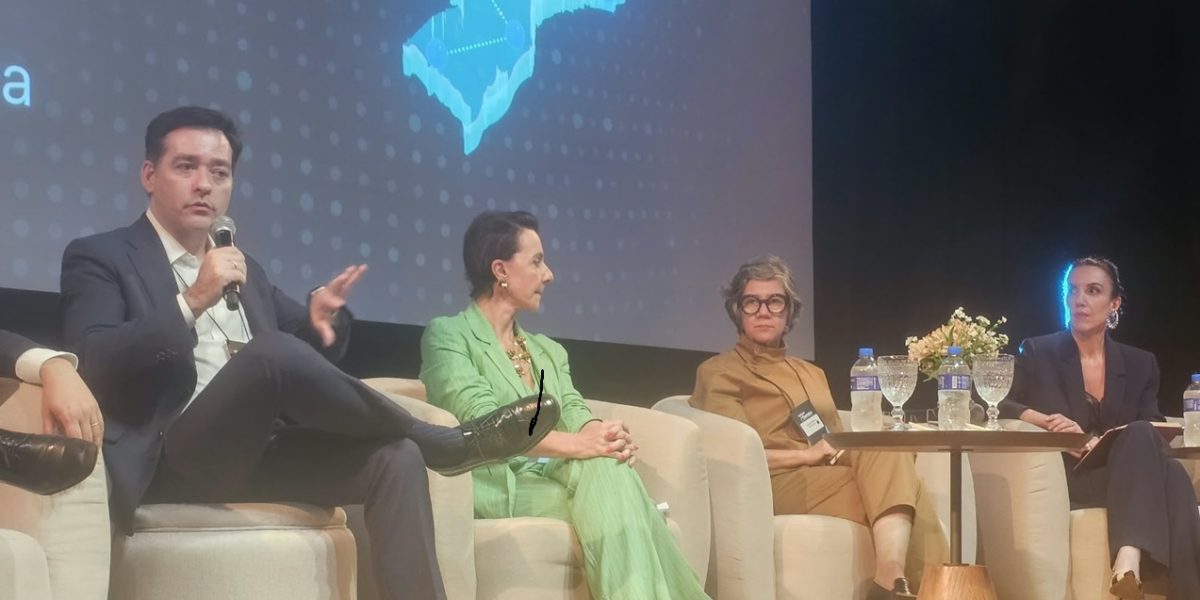
A experiência acumulada pelas ouvidorias no relacionamento com os consumidores precisa chegar aos ambientes que constroem produtos, desenvolvem serviços e estratégias de negócios. Essa foi a principal mensagem de Juliana Pereira, presidente do IPSConsumo, durante o Seminário Febraban de Relacionamento com o Consumidor (Semarc Nacional 2026), realizado nos dias 4 e 5 de novembro, em Brasília.
“Incluir a ouvidoria no comitê executivo é fazer com que a voz do consumidor oriente as decisões do banco.”, afirmou Juliana em sua participação no evento, no dia 4 de novembro.
Ex-secretária Nacional do Consumidor e integrante do Conselho de Autorregulação da Febraban, Juliana dirigiu sua mensagem especialmente à alta administração das instituições financeiras. Para ela, os profissionais que acompanham diariamente as reclamações possuem um profundo conhecimento sobre o funcionamento dos serviços bancários que nem sempre é aproveitado na tomada de decisões.
“Eu vejo contratarem gente caríssima de fora. E dentro de casa tem uma consultoria especializada que lida todo dia com o que dá errado”, observou.
A proposta é que a ouvidoria deixe de ser acionada apenas depois que um problema acontece e passe a contribuir para evitar sua ocorrência. Isso significa utilizar a experiência com as reclamações na avaliação de produtos, na comunicação com os clientes e na identificação de riscos que podem comprometer a confiança nas instituições.
Reclamações podem antecipar problemas nos produtos financeiros
Na avaliação de Juliana, a participação das ouvidorias nas decisões sobre novos produtos permitiria incorporar a perspectiva dos consumidores desde a fase de planejamento.
“É no nascimento do produto que é preciso olhar o risco reputacional e levar a experiência de milhares de vozes de consumidores nos comitês de produtos”, defendeu.
A discussão ultrapassa a capacidade de resolver demandas individuais. Reclamações recorrentes podem revelar dificuldades de compreensão de contratos, problemas na comunicação das condições de contratação e obstáculos enfrentados por diferentes perfis de consumidores.
Quando essas informações chegam às áreas responsáveis pelo desenvolvimento e pela comercialização dos serviços, podem contribuir para a revisão de processos e para a prevenção de conflitos.
Essa perspectiva aproxima a atuação das ouvidorias dos temas de governança e proteção do consumidor. O conhecimento produzido a partir do atendimento deixa de ter apenas uma função corretiva e passa a integrar a avaliação das decisões empresariais.
Juliana também chamou a atenção para o contraste entre a facilidade oferecida pelos bancos para contratar produtos digitais e as dificuldades que os consumidores ainda enfrentam para apresentar reclamações.
Ao mencionar os investimentos das instituições na simplificação das jornadas de contratação, questionou: “Cadê o clique para falar com a ouvidoria?”.
A provocação coloca em discussão a necessidade de considerar o acesso aos canais de atendimento e de solução de conflitos como parte da experiência digital dos consumidores, e não apenas como uma etapa posterior à contratação.
Atendimento digital e reclamações em massa desafiam as instituições
A transformação das relações de consumo também apareceu no debate sobre a influência das redes sociais na mobilização de reclamações contra instituições financeiras.
A ouvidora-geral do Banco do Brasil, Karine Etchepare Wernz, relatou o crescimento de demandas repetitivas estimuladas por conteúdos publicados na internet. Entre os exemplos mencionados estão publicações que prometem reduções de até 95% nas dívidas e incentivam os consumidores a procurar órgãos reguladores.
Segundo Karine, o volume dessas manifestações ocupa parte da capacidade operacional das equipes e dificulta o desenvolvimento de atividades preventivas. “Enquanto a gente fica atendendo a demanda massificada, que é o que nós estamos fazendo, nós estamos deixando de atuar na estratégia”, afirmou.
A preocupação também foi apresentada pelo diretor do Departamento de Proteção e Defesa do Consumidor (DPDC) da Senacon, Daniel Amaral Nunes Carnaúba. Ele destacou que demandas artificiais podem prejudicar a qualidade dos dados utilizados pelo poder público para acompanhar os problemas nas relações de consumo.
“Quando eu tenho uma demanda artificial, a confiabilidade dos dados da plataforma cai”, afirmou, referindo-se ao Consumidor.gov.br.
O desafio apontado no encontro é distinguir mobilizações baseadas em informações enganosas das reclamações legítimas, sem comprometer o direito do consumidor de questionar práticas comerciais e buscar a solução de problemas.
Carnaúba também defendeu a modernização dos canais de atendimento para acompanhar as mudanças no comportamento dos consumidores. “Não adianta a gente querer vender para o consumidor usando a tecnologia do século XXI e esperar que ele responda para nós no canal de reclamação como um consumidor da década de 90”, afirmou.
O diretor de Promoção de Direitos Digitais do Ministério da Justiça, Victor Durigan, acrescentou que a velocidade e a escala dos riscos associados aos serviços digitais exigem respostas coordenadas dos agentes envolvidos nas relações de consumo.
Vinte anos de ouvidorias e o desafio da governança
O Semarc Nacional 2026 marcou os 20 anos das ouvidorias do sistema financeiro, período em que essas estruturas ampliaram sua participação na solução de conflitos e no relacionamento entre bancos, consumidores e órgãos de defesa do consumidor.
Durante o encontro, Denis Muniz da Silva Carvalho, representante do Banco Central, também destacou a importância de as ouvidorias contribuírem para o planejamento estratégico das instituições. Essa atuação inclui a identificação antecipada de riscos relacionados a produtos, campanhas e formas de comunicação com os clientes.
Ao recuperar a trajetória das últimas duas décadas, a presidente do IPSConsumo reconheceu os avanços na capacidade de resolução das reclamações e na construção do diálogo entre as instituições financeiras e os órgãos de defesa do consumidor.
Para ela, essa experiência oferece condições para uma nova etapa: ampliar a influência das ouvidorias sobre as decisões das instituições.
Juliana também participa da coordenação de uma publicação comemorativa sobre os 20 anos das ouvidorias do sistema financeiro, que reunirá a trajetória, as boas práticas e os desafios dessas estruturas.
A reflexão apresentada no seminário aponta para uma questão que interessa não apenas aos bancos, mas também aos consumidores e aos órgãos responsáveis pela regulação e supervisão do mercado financeiro: como transformar o conhecimento produzido pelas reclamações em mudanças capazes de melhorar as relações de consumo?
A resposta, na perspectiva defendida por Juliana, depende do envolvimento efetivo da alta administração e do reconhecimento da ouvidoria como parte da governança institucional.
“A ouvidoria escuta o consumidor todos os dias e traz às decisões do banco uma perspectiva que complementa os dados de vendas e de participação de mercado. É nessa escuta que a instituição compreende como o produto funciona na prática e quais dificuldades o cliente enfrenta”, afirmou.
A mensagem reforça uma mudança de perspectiva: a contribuição das ouvidorias não deve ser medida apenas pela capacidade de resolver reclamações, mas também pela influência que exercem sobre decisões capazes de evitar que os problemas se repitam.